Domain jobräder.de kaufen?
Wir ziehen mit dem Projekt
jobräder.de um.
Sind Sie am Kauf der Domain
jobräder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jobräder.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **


Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
E-Bike Lastenrad Cargobike, Elektrofahrrad, Hydraulikbremsen, 160 km, BK6S PLUS48V 27Ah Akku – bis zu 160 km Reichweite Der BK6S PLUS 2.0 ist mit einem 48V 27Ah Lithium-Ionen-Akku (1296Wh) ausgestattet und bietet ausreichend Kapazität für tägliche Fahrten, Wochenendausflüge und längere Touren. Unter geeigneten Bedingungen beträgt die Referenzreichweite ca. 140–160 km. Die tatsächliche Reichweite kann je nach Fahrergewicht, Unterstützungsstufe, Temperatur, Straßenbedingungen, Reifendruck und Fahrweise variieren. Neuer Drehmomentsensor – präzisere und gleichmäßigere Unterstützung Der neue Drehmomentsensor erfasst die Pedalkraft und passt die Motorunterstützung an die jeweilige Fahrsituation an. Im Vergleich zu herkömmlichen Geschwindigkeitssensoren reagiert die Unterstützung präziser und direkter auf den Pedaldruck. Dadurch entsteht beim Anfahren, Beschleunigen und auf längeren Strecken ein gleichmäßigeres Fahrgefühl. Intelligentes BMS mit Batteriedaten in der APP Die Version 2.0 verfügt über ein intelligentes Batteriemanagementsystem. Über die APP können Ladezyklen, Batterietemperatur, Batteriezustand, Stromstärke und Spannung eingesehen werden. So lassen sich wichtige Batteriedaten übersichtlich verfolgen. Einteiliger Rahmen für höhere Stabilität Der BK6S PLUS 2.0 verwendet einen einteiligen Rahmen aus Kohlenstoffstahl und verzichtet auf den bisherigen Faltmechanismus. Dadurch liegt der Schwerpunkt stärker auf struktureller Stabilität und Rahmensteifigkeit. 20 × 4,0 Zoll Fatbike-Reifen Die breiten 20 × 4,0 Zoll Reifen bieten eine große Aufstandsfläche und unterstützen Grip, Stabilität und kontrolliertes Handling auf Stadtstraßen, Schotterwegen und leicht unbefestigten Strecken. Hydraulische Scheibenbremsen und 7-Gang-Schaltung Hydraulische Scheibenbremsen vorne und hinten bieten eine präzise und gut dosierbare Bremsleistung. Die 7-Gang-Schaltung ermöglicht eine flexible Anpassung an ebene Strecken, Steigungen und längere Fahrten. LCD-Display, APP und NFC Das Multifunktions-LCD zeigt wichtige Fahrinformationen an. Unterstützt werden drei Entsperrmethoden: APP, NFC und digitales Passwort. Über die APP können zusätzlich relevante Batteriedaten der Version 2.0 angezeigt werden. Technische Daten Modell: BK6S PLUS Typ: Lasten-E-Bike / E-Fatbike Geeignet für: Erwachsene Rahmen: Kohlenstoffstahl Radgröße: 20 Zoll Reifen: 20 × 4,0 Zoll Fatbike-Luftreifen Akku: 48V 27Ah / 1296Wh Lithium-Ionen, herausnehmbar Motor: 250W bürstenloser Hinterradmotor Sensor: Drehmomentsensor Fahrmodus: Elektrische Tretunterstützung Max. unterstützte Geschwindigkeit: 25 km/h Reichweite: ca. 140–160 km* Unterstützungsstufen: 5 Schaltung: 7-Gang Bremsen: Hydraulische Scheibenbremsen vorne und hinten Display: Multifunktionales LCD Frontlicht: Ja Max. Belastung: 120 kg + Vorderkorb 20 kg + Hinterkorb 35 kg Nettogewicht: 44,1 kg Abmessungen: 1750 × 790 × 1120 mm Schutzklasse: IP54 Betriebstemperatur: -10 °C bis 45 °C Lieferumfang 1 × E-Bike 1 × Vorderkorb 1 × Hinterkorb 1 × Ladegerät 1 × Fahrradpumpe 1 × Fahrradschloss 1 × Bedienungsanleitung *Die Reichweite von 140–160 km ist ein Referenzwert unter geeigneten Testbedingungen. Die tatsächliche Reichweite kann je nach Fahrergewicht, Gelände, Temperatur, Reifendruck, Unterstützungsstufe und Fahrweise abweichen.1399,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
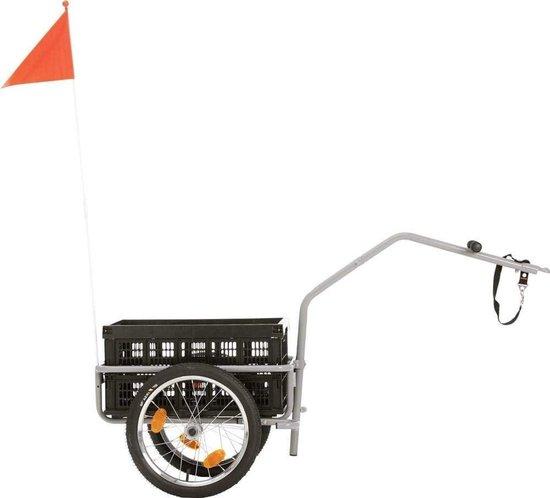
Fahrradanhänger - Lastenrad, klappbarer Korb - Transport von Einkäufen - - 49 Liter - SchwarzNutzen Sie Ihre Fahrradtouren optimal mit diesem vielseitigen Fahrradanhänger, einer cleveren Lösung für den Transport Ihrer Gegenstände. Dieser Anhänger wurde speziell entwickelt, um den Transport von Einkäufen, Gepäck oder anderen notwendigen Utensilien beim Radfahren mühelos zu gestalten. Dank der geräumigen, zusammenklappbaren Box mit einem Volumen von 49 Litern haben Sie ausreichend Platz für alle Ihre Einkäufe oder Gegenstände, die Sie sicher mitnehmen möchten. Der Anhänger ist für die meisten Fahrräder und E-Bikes mit einer Radgröße von 26 bis 28 Zoll geeignet und wird einfach am Sattelrohr mit einem Anhängerkupplungssystem und einer Schnellbefestigung befestigt. Die großen Luftreifen sorgen für eine komfortable Fahrt, auch bei voller Beladung bis zu 30 kg. Mit insgesamt 7 Reflektoren sind Sie jederzeit gut sichtbar, was zu Ihrer Sicherheit im Straßenverkehr beiträgt. Dieser Anhänger ist -, was für Qualität und Sicherheit steht. Entdecken Sie den Komfort und die Funktionalität d406,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **

Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
BBF Miami Lastenfahrrad E Bike 26/20 Zoll Lastenrad Lasten E Bike Cargobikes Lastenbike Pedelec Transportrad Fahrrad mit LadeflächeDas BBF Miami E Lastenrad ist eine hervorragende Alternative zum Auto, wenn du in der Stadt lebst und häufiger große Sachen transportieren oder beispielsweise mehrere Kinder mitnehmen möchtest. Durch seine außergewöhnliche Rahmenform ist dieses E Bike Last3549,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LUPINE Frontleuchte E-Bike SL F Lastenrad | StVZOLUPINE Frontleuchte E-Bike SL F Lastenrad | StVZO Dank Lupines SL F E-Bike Leuchte mit StVZO Zulassung werden auch Nachtfahrten für Dich zum Vergnügen. Blendfreies Abblendlicht, zuschaltbare 1300 Lumen Fernlicht und Lupines bewährte Linsentechnik machen sie zur 1. Wahl für Deine Radtouren in der dunklen Jahreszeit. Ihr automatisches Tagfahrlicht erhöht zusätzlich Deine Sicherheit im Straßenverkehr. Einfach. Garantiert. Die Montage der Leuchte vor dem Vorbau ist durch den einseitigen, optional erhältlichen Halter aus Aluminium denkbar einfach. Dort sitzt sie ideal mittig. Für die Montage am E-Bike Antrieb besitzt die Leuchte ein 90 cm langes Kabel mit offenen Enden. Dieses muss mit einem für das jeweilige System passenden Anschlusskabel verbunden werden. Somit ist die SL F auch bei einem Fahrradwechsel weiterhin verwendbar. So klein und robust wie möglich Die SL ist unvergleichbar. Ihr einzigartiges Aussehen verdankt sie nicht nur dem markanten Tagfahrlicht, sondern vor allem der Entwicklungsleistung der Lupine Ingenieure. Sie erschufen die kleinste und leichteste Lampe ihrer Klasse. Ihr extrem robuster und hochwertiger Aluminiumkörper schützt die SL zuverlässig vor Stößen, Staub sowie Wasser und erfüllt den IP68 Standard mit Bravour. Zudem besitzt sie eine echte Zulassung im Sinne der StVZO für Pedelecs unter 25 km/h. Zum An- und Ausschalten hat die Lampe einen kleinen Taster auf der Unterseite. Ansonsten kannst Du sie über die Fernbedienung oder das E-Bike Display steuern. Die SL F wird an der Gabelbrücke oder beim Lastenrad auf dem Gabelschaft befestigt. Dort sitzt sie sicher und leuchtet mittig alles gleichmäßig aus. Außerdem sparst Du Platz am Lenker, um eventuell anderes Zubehör montieren zu können. Sensor gesteuertes Tagfahrlicht Die einstellbare Stereo-Sensorik scannt Dein Umgebungslicht und schaltet Deine SL rechtzeitig vom Tagfahr- auf Abblendlicht. Das Tagfahrlicht der StVZO Modelle wird durchgehen339,00 €*Versand: 2,75 €Sichere Weiterleitung zum Anbieter
-
E-Bike Lastenrad Cargobike, Elektrofahrrad, Hydraulikbremsen, 160 km, BK6S PLUS48V 27Ah Akku – bis zu 160 km Reichweite Der BK6S PLUS 2.0 ist mit einem 48V 27Ah Lithium-Ionen-Akku (1296Wh) ausgestattet und bietet ausreichend Kapazität für tägliche Fahrten, Wochenendausflüge und längere Touren. Unter geeigneten Bedingungen beträgt die Referenzreichweite ca. 140–160 km. Die tatsächliche Reichweite kann je nach Fahrergewicht, Unterstützungsstufe, Temperatur, Straßenbedingungen, Reifendruck und Fahrweise variieren. Neuer Drehmomentsensor – präzisere und gleichmäßigere Unterstützung Der neue Drehmomentsensor erfasst die Pedalkraft und passt die Motorunterstützung an die jeweilige Fahrsituation an. Im Vergleich zu herkömmlichen Geschwindigkeitssensoren reagiert die Unterstützung präziser und direkter auf den Pedaldruck. Dadurch entsteht beim Anfahren, Beschleunigen und auf längeren Strecken ein gleichmäßigeres Fahrgefühl. Intelligentes BMS mit Batteriedaten in der APP Die Version 2.0 verfügt über ein intelligentes Batteriemanagementsystem. Über die APP können Ladezyklen, Batterietemperatur, Batteriezustand, Stromstärke und Spannung eingesehen werden. So lassen sich wichtige Batteriedaten übersichtlich verfolgen. Einteiliger Rahmen für höhere Stabilität Der BK6S PLUS 2.0 verwendet einen einteiligen Rahmen aus Kohlenstoffstahl und verzichtet auf den bisherigen Faltmechanismus. Dadurch liegt der Schwerpunkt stärker auf struktureller Stabilität und Rahmensteifigkeit. 20 × 4,0 Zoll Fatbike-Reifen Die breiten 20 × 4,0 Zoll Reifen bieten eine große Aufstandsfläche und unterstützen Grip, Stabilität und kontrolliertes Handling auf Stadtstraßen, Schotterwegen und leicht unbefestigten Strecken. Hydraulische Scheibenbremsen und 7-Gang-Schaltung Hydraulische Scheibenbremsen vorne und hinten bieten eine präzise und gut dosierbare Bremsleistung. Die 7-Gang-Schaltung ermöglicht eine flexible Anpassung an ebene Strecken, Steigungen und längere Fahrten. LCD-Display, APP und NFC Das Multifunktions-LCD zeigt wichtige Fahrinformationen an. Unterstützt werden drei Entsperrmethoden: APP, NFC und digitales Passwort. Über die APP können zusätzlich relevante Batteriedaten der Version 2.0 angezeigt werden. Technische Daten Modell: BK6S PLUS Typ: Lasten-E-Bike / E-Fatbike Geeignet für: Erwachsene Rahmen: Kohlenstoffstahl Radgröße: 20 Zoll Reifen: 20 × 4,0 Zoll Fatbike-Luftreifen Akku: 48V 27Ah / 1296Wh Lithium-Ionen, herausnehmbar Motor: 250W bürstenloser Hinterradmotor Sensor: Drehmomentsensor Fahrmodus: Elektrische Tretunterstützung Max. unterstützte Geschwindigkeit: 25 km/h Reichweite: ca. 140–160 km* Unterstützungsstufen: 5 Schaltung: 7-Gang Bremsen: Hydraulische Scheibenbremsen vorne und hinten Display: Multifunktionales LCD Frontlicht: Ja Max. Belastung: 120 kg + Vorderkorb 20 kg + Hinterkorb 35 kg Nettogewicht: 44,1 kg Abmessungen: 1750 × 790 × 1120 mm Schutzklasse: IP54 Betriebstemperatur: -10 °C bis 45 °C Lieferumfang 1 × E-Bike 1 × Vorderkorb 1 × Hinterkorb 1 × Ladegerät 1 × Fahrradpumpe 1 × Fahrradschloss 1 × Bedienungsanleitung *Die Reichweite von 140–160 km ist ein Referenzwert unter geeigneten Testbedingungen. Die tatsächliche Reichweite kann je nach Fahrergewicht, Gelände, Temperatur, Reifendruck, Unterstützungsstufe und Fahrweise abweichen.1399,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrradanhänger - Lastenrad, klappbarer Korb - Transport von Einkäufen - - 49 Liter - SchwarzNutzen Sie Ihre Fahrradtouren optimal mit diesem vielseitigen Fahrradanhänger, einer cleveren Lösung für den Transport Ihrer Gegenstände. Dieser Anhänger wurde speziell entwickelt, um den Transport von Einkäufen, Gepäck oder anderen notwendigen Utensilien beim Radfahren mühelos zu gestalten. Dank der geräumigen, zusammenklappbaren Box mit einem Volumen von 49 Litern haben Sie ausreichend Platz für alle Ihre Einkäufe oder Gegenstände, die Sie sicher mitnehmen möchten. Der Anhänger ist für die meisten Fahrräder und E-Bikes mit einer Radgröße von 26 bis 28 Zoll geeignet und wird einfach am Sattelrohr mit einem Anhängerkupplungssystem und einer Schnellbefestigung befestigt. Die großen Luftreifen sorgen für eine komfortable Fahrt, auch bei voller Beladung bis zu 30 kg. Mit insgesamt 7 Reflektoren sind Sie jederzeit gut sichtbar, was zu Ihrer Sicherheit im Straßenverkehr beiträgt. Dieser Anhänger ist -, was für Qualität und Sicherheit steht. Entdecken Sie den Komfort und die Funktionalität d406,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
Lemberg, Jörg E. G.: WohngebäudeversicherungWohngebäudeversicherung , Eine Erläuterung anhand praktischer Fälle , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20240131, Produktform: Kartoniert, Titel der Reihe: Grundlagen und Praxis##, Autoren: Lemberg, Jörg E. G.~Luksch, Andreas S., Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Keyword: Arbeitsalltag; Blitz; Brand; Brennen; Einsteiger; Entschädigung; Explosion; Feuer; Fälle; GDV; Gefahren; Haus; Lawine; Lemberg; Luftfahrzeuge; Luksch; Lösung; Praxis; Proximus; Regen; Schadensfall; Schnee; Sturm; Synopse; VVW; Versicherung; Vulkan; Wert; Wohngebäude, Fachschema: Assekuranz~Krankenversicherung / Privatversicherung~Privatversicherung~Versicherung / Privatversicherung~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Seitenanzahl: VIII, Seitenanzahl: 219, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 16, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.